Lingga, Radar Kepri-Salah penyebab terjun bebasnya APBD Pemkab Lingga Tahun Anggaran 2025 lalu karena turun pendapatan pajak dari Material Bukan Logam dan Batuan (MBLB), manajemen kas “amburadul” dan turunnya Dana Bagi Hasil (DBH).
Kesimpulan diatas berdasarkan hasil audit BPK Perwakilan Kepri yang dirangkum dalam Tabel 1.2.

Tabel diatas menunjukkan bahwa nilai realisasi Pendapatan Pajak Daerah Kabupaten Lingga, Provinsi Kepulauan Riau, hanya sebesar Rp23.563.817.142,00 jauh berada di bawah target anggaran Pendapatan Pajak Daerah dengan selisih sebesar Rp135.971.279.842,00 dengan penjelasan, (Rp159.535.096.984,00 – Rp23.563.817.142,00) atau hanya terealisasi sebesar 14,77% dari anggaran sebesar Rp159.535.096.984,00.
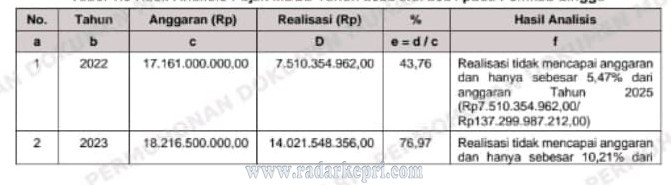
Dari hasil analisis dokumen penganggaran dan realisasi penerimaan Pendapatan Daerah menunjukkan bahwa salah satu objek pendapatan pajak daerah yang memiliki nilai realisasi terbesar adalah Pendapatan Pajak MBLB sebesar Rp13.947.651.341,50.
Namun, atas realisasi tersebut tidak mencapai anggaran yang telah ditetapkan sebesar Rp137.299.987.212,00 atau hanya setara 10,16%.
Analisis tren terhadap anggaran dan realisasi Pajak MBLB selama tiga tahun terakhir (Tahun 2022 s.d. 2024) dibandingkan dengan anggaran dan realisasi pada Tahun 2025 menunjukkan bahwa rata-rata realisasi tiga tahun terakhir sebesar Rp13.287.207.453,17.
Rata-rata realisasi tersebut jauh di bawah anggaran Pendapatan Pajak MBLB Tahun 2025 yaitu sebesar Rp33.603.757.214,67.
Adapun uraian hasil analisis tren Pajak MBLB dapat dilihat pada tabel berikut.
Tabel 1.3 Hasil Analisis Pajak MBLB Tahun 2022 s.d. 2024 pada Pemkab Lingga.
.
Realisasi tidak mencapai anggaran dan hanya sebesar 10,21% dari (ESDM) Provinsi Kepulauan Riau. Data RKAB yang diperoleh memuat rencana produksi dan penjualan pada tiga perusahaan tambang pasir kuarsa dan dua perusahaan pasir darat. Namun, atas validitas data RKAB tersebut tidak dilakukan survei dan/atau konfirmasi langsung kepada perusahaan tambang untuk mengukur kemampuan produksi perusahaan dan asumsi HPM yang digunakan sebagai dasar dalam menentukan target anggaran pendapatan Pajak MBLB Tahun 2025;
4) Perusahaan Wajib Pajak (WP) MBLB tidak memberikan informasi secara berkala jika terjadi penurunan harga jual pasir kuarsa yang mempengaruhi penjualan dan realisasi pendapatan Pajak MBLB Pemkab Lingga Tahun 2025.
Hasil pemeriksaan lebih lanjut atas capaian realisasi pendapatan Pajak MBLB pada APBD dan P-APBD Tahun 2025, diketahui bahwa realisasi sampai dengan triwulan II hanya sebesar Rp7.661.830.563,90 atau sebesar 5,07% dari anggaran APBD Murni.
Realisasi tersebut tidak signifikan, sehingga dilakukan penurunan anggaran pada P-APBD namun hanya sebesar Rp13.700.792.788,00 (Rp151.000.780.000,00 – Rp137.299.987.212,00).
Proses penurunan target pendapatan Pajak MBLB pada P-APBD dilakukan sebanyak dua kali, yaitu:
1) Kepala Bapenda pada awalnya mengusulkan pengurangan menjadi sebesar Rp84.860.625.000,00 atau turun sebesar Rp66.140.155.000,00 (Rp151.000.780.000,00 – Rp84.860.625.000,00) dari APBD Murni.
Namun, berdasarkan kesepakatan bersama TAPD tanggal 18 Juni 2025, penurunan angka target pendapatan Pajak MBLB hanya menjadi sebesar Rp144.773.662.212,00 atau turun sebesar Rp6.227.117.778,00 (Rp151.000.780.000,00 – Rp144.773.662.212,00).
Namun, angka target pendapatan tersebut tidak didukung dengan kertas kerja.
2). Selanjutnya, target pendapatan Pajak MBLB kembali berkurang menjadi sebesar Rp137.299.987.212,00 atau turun sebesar Rp7.473.675.000,00 (Rp144.773.662.212,00 – Rp137.299.987.212,00) yang kemudian disahkan dalam P-APBD TA 2025.
Penurunan anggaran pendapatan pajak tersebut dikarenakan adanya alokasi penyaluran kurang bayar Dana Bagi Hasil (DBH) dan penyelesaian DBH pada Tahun 2024 sesuai Keputusan Menteri Keuangan (KMK) Nomor 44/KM.7/2024 sebesar Rp1.332.494.000,00 dan penyesuaian rincian alokasi transfer dalam rangka efisiensi belanja pada pelaksanaan Anggaran Pendapatan dan Belanja Negara (APBN) sesuai KMK Nomor 29 Tahun 2024 sebesar Rp7.473.675.000,00.
Penyesuaian atas alokasi transfer pemerintah pusat dimaksud seharusnya mengurangi nilai alokasi dana transfer pusat, namun TAPD melakukan pengurangan nilai alokasi tersebut pada anggaran pendapatan Pajak MBLB.
b. Manajemen Kas Belum Dilakukan Sesuai Ketentuan.
Manajemen kas adalah kemampuan daerah dalam mengatur jumlah penyediaan kas bagi setiap PD untuk memenuhi kebutuhan dana pada PD.
Kondisi ini turut menyebabkan terjadinya kekurangan pendanaan dan timbulnya Utang Belanja sebesar Rp106.786.521.701,83 (termasuk Utang Badan Layanan Umum.(aliasar/red)